

Por Nancy Cardozo
La Argentina comienza
noviembre frente a una contradicción que el discurso del equilibrio fiscal no
consigue resolver: ordenar las cuentas en pesos no garantiza disponer de los
dólares necesarios para pagar la deuda. Este lunes vence una obligación con el
Fondo Monetario Internacional por unos 800 millones de dólares, mientras
el último saldo conocido de depósitos del Tesoro en moneda extranjera alcanzaba
los 851 millones, al 28 de octubre. Si esos recursos se utilizaran
íntegramente y no hubiera otros movimientos, quedarían apenas 51 millones. Es
una cuenta condicional, pero revela la estrechez del margen disponible.
Al momento de las fuentes consultadas,
no estaba confirmado el mecanismo de cancelación. Entre las alternativas
aparecía comprar dólares al Banco Central con depósitos del Tesoro en pesos.
Esa operación no crea divisas: cambia su titularidad dentro del sector público
y, cuando se concreta el pago externo, los dólares salen del país. Conviene
distinguir, además, la caja del Tesoro de las reservas del BCRA: son conceptos
relacionados, pero no intercambiables.
El Gobierno espera recibir
alrededor de 900 millones de dólares del FMI, aunque el acuerdo técnico
de la tercera revisión todavía requiere aprobación del Directorio, cuyo
tratamiento se prevé para principios de diciembre. El ingreso esperado no
resuelve por sí mismo el vencimiento inmediato. La secuencia vuelve a mostrar
una dependencia persistente: pagar mientras se aguarda la autorización del
acreedor para recibir el siguiente desembolso.
2027: la cuenta que ya
condiciona el presente
El horizonte más exigente
está a pocas semanas. En enero, el Tesoro deberá afrontar aproximadamente 4.500
millones de dólares con bonistas, según la información publicada este
lunes.
Para todo 2027, un cálculo
de la consultora LCG ubica los vencimientos en moneda estadounidense cerca de 25.900
millones de dólares: 12.700 millones en bonos, 7.800 millones con el FMI y
5.400 millones con otros organismos. Son obligaciones brutas; una parte puede
refinanciarse. La diferencia entre lo que vence y los recursos efectivamente
asegurados es, de manera precisa, el centro del problema.
El Ministerio de Economía
sostiene que el programa financiero de 2027 está íntegramente cubierto. LCG, en
cambio, advierte que varias fuentes previstas —colocaciones locales, compras de
dólares al Central, privatizaciones y remanentes de caja— todavía presentan
incertidumbre. La consultora también reconoce que el superávit primario y un
saldo externo probablemente positivo reducen el riesgo de escenarios extremos.
La discusión, entonces, exige distinguir un esquema de financiamiento anunciado
de los fondos disponibles y las operaciones ya concretadas.
El presupuesto también
distribuye los costos
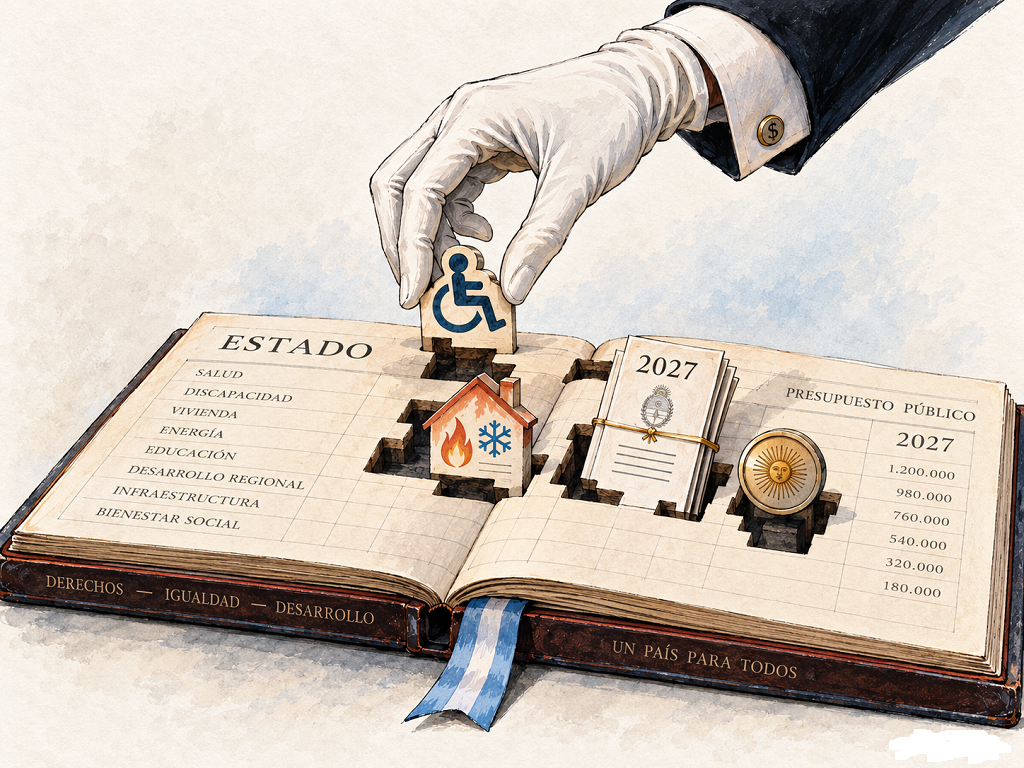
El proyecto de Presupuesto
2027 muestra cuánto pesa la deuda sobre las cuentas del Estado. El Gobierno
calcula que recaudará más de lo que gastará, pero el pago de intereses se
llevará casi todo ese excedente. Y todavía deberá conseguir recursos para
devolver el capital que vence.
Según la Oficina de
Presupuesto del Congreso, el proyecto prevé que las jubilaciones y los fondos
para los hospitales nacionales aumenten por encima de la inflación. Al mismo
tiempo, la ayuda alimentaria perdería poder de compra y se reducirían los
subsidios a la energía y al transporte.
Aunque son medidas
propuestas, muestran qué prioridades tiene el presupuesto. Para las familias,
esos recortes podrían traducirse en una ayuda que alcanza para menos y una
mayor parte del bolsillo destinada a pagar servicios y transporte.
Washington vota; la
Argentina queda expuesta
Otra de las aristas el
riesgo país que cerró el viernes en 791 puntos básicos. Ese indicador
representa una sobretasa respecto de los bonos estadounidenses: si la tasa de
referencia externa aumenta, el financiamiento argentino puede encarecerse
incluso sin cambios en su propio diferencial. La combinación dificulta
refinanciar vencimientos a costos sostenibles.
Por otro lado, este martes 3
de noviembre, Estados Unidos celebra sus elecciones federales de medio
término. El resultado puede modificar el margen político de Donald Trump y las
expectativas sobre sus políticas fiscales, comerciales y exteriores. Sin
embargo, ninguna victoria electoral determina automáticamente una baja del
riesgo argentino: las tasas también dependen de la Reserva Federal y de las
condiciones económicas.
La lectura crítica es otra:
cuanto más dependa la estrategia argentina del financiamiento externo y del
respaldo político estadounidense, mayor será su exposición a decisiones que la
sociedad argentina no controla.
El Banco Central y el
alcance de la autonomía
En ese contexto avanza la
reforma de la Carta Orgánica del BCRA. La iniciativa concentra su misión en
preservar el valor de la moneda y restringe el financiamiento al sector
público. El argumento oficial es institucionalizar la disciplina monetaria y
fortalecer la credibilidad. El cambio también desplaza el mandato múltiple que
incluye empleo y desarrollo económico con equidad social.
El último avance oficial
verificado es el dictamen del 28 de octubre en Diputados sobre las
modificaciones del Senado; no corresponde presentarla todavía como ley vigente.
Limitar el financiamiento
monetario puede contribuir a la estabilidad, pero no genera dólares ni elimina
vencimientos. Si el acceso al crédito sigue restringido, el Estado necesitará
obtener divisas mediante exportaciones, endeudamiento, venta de activos o
utilización de recursos disponibles.
Allí se cruzan el pago al
Fondo, el presupuesto, Washington y la reforma monetaria. La autonomía
económica se mide también por la capacidad de financiar las decisiones propias.
Cumplir un vencimiento resuelve una obligación. Construir una economía que no
organice cada presupuesto alrededor del próximo pago exige bastante más.





La Radio de la Mutual de Trabajadores de la Construcción. Conducción: Silva
Facebook: La Constructora FM 103.3
X: @constructorafm
Instagram: laconstructoraradio
Whatsapp: 297 404 54 11
Fijo: 297 4060902
Comodoro Rivadavia - Chubut
